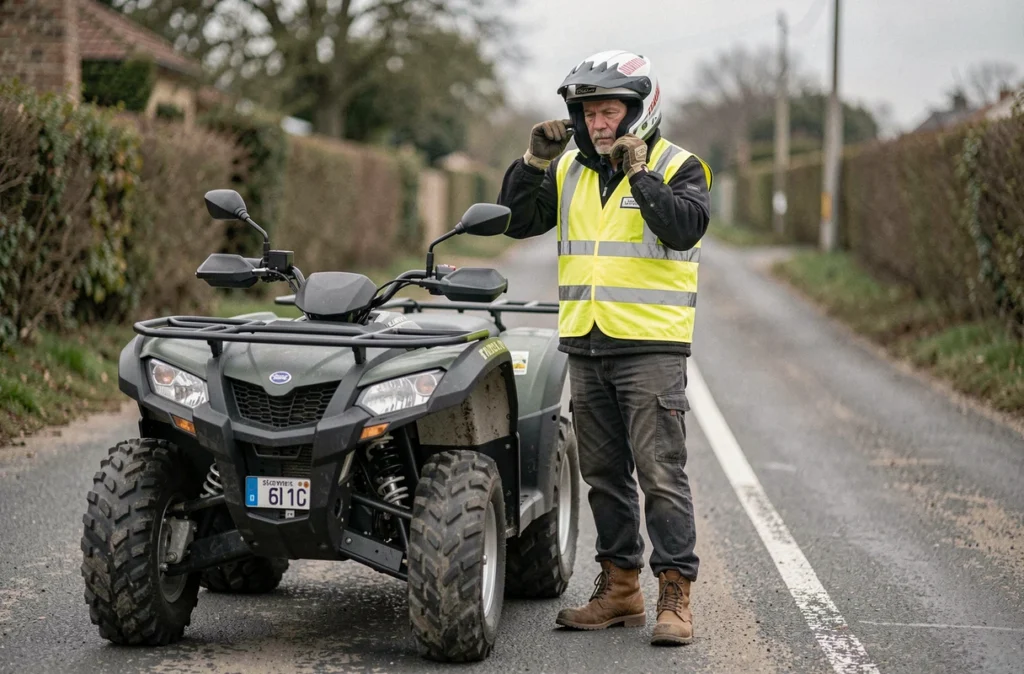
Un quad homologué route est un quadricycle à moteur immatriculé, équipé de feux, clignotants, rétroviseurs et d’une plaque d’immatriculation, autorisé à circuler sur les voies ouvertes à la circulation publique. En France, tout véhicule terrestre à moteur doit être couvert par une assurance responsabilité civile au minimum, et le quad homologué ne fait pas exception. Cette obligation s’applique dès l’immatriculation, même si le véhicule reste garé dans un garage.
Responsabilité civile et quad homologué : le socle légal à connaître
Le Code des assurances impose à tout propriétaire de véhicule terrestre à moteur de souscrire une garantie responsabilité civile, souvent appelée « assurance au tiers ». Cette couverture prend en charge les dommages corporels et matériels causés à des tiers lors d’un accident impliquant le quad.
Rouler sans assurance expose à une amende, à laquelle s’ajoutent des peines complémentaires : suspension de permis, confiscation du véhicule, voire mise en fourrière immédiate. Ces sanctions s’appliquent même si le quad est simplement stationné sur la voie publique sans couverture valide.
Un point souvent négligé : l’obligation d’assurance vaut aussi pour un quad qui ne roule pas. Tant que le véhicule est immatriculé et n’a pas fait l’objet d’un retrait de carte grise, l’assureur peut être recherché en cas de sinistre, y compris sur un terrain privé.
Homologation route et droit de circulation : les limites réelles
Disposer d’un quad homologué route ouvre l’accès aux routes départementales, nationales et communales. En revanche, cette homologation ne donne aucun droit de circuler sur les chemins privés, les sentiers de randonnée ou les espaces naturels protégés.
Le Code de l’environnement (articles L.362-1 à L.362-4) interdit la circulation de véhicules à moteur en dehors des voies ouvertes à la circulation publique. Un quad homologué surpris sur un chemin forestier non classé s’expose à une contravention, indépendamment de son assurance.
Cette distinction a un impact direct sur le contrat d’assurance. Si un accident survient dans un espace où la circulation motorisée est interdite, l’assureur peut invoquer une exclusion de garantie. Vérifiez systématiquement le périmètre géographique couvert par votre contrat avant d’emprunter des pistes ou chemins ruraux.
Catégorie L et conséquences administratives
Les quads homologués appartiennent à la catégorie L des véhicules (quadricycles légers ou lourds). Depuis le 15 avril 2024, le contrôle technique périodique s’applique progressivement aux véhicules de cette catégorie, selon un calendrier basé sur la date de première mise en circulation.
L’absence de contrôle technique à jour peut compliquer la souscription ou le renouvellement de votre assurance quad homologué route. Certains assureurs exigent un contrôle valide pour émettre le contrat, d’autres l’intègrent comme condition de maintien des garanties.
Garanties complémentaires pour un quad : lesquelles méritent attention
Au-delà de la responsabilité civile obligatoire, plusieurs garanties facultatives méritent une analyse selon l’usage réel du quad.
- Garantie vol et incendie : les quads sont des cibles fréquentes de vol en raison de leur facilité de déplacement. Cette garantie couvre le remplacement ou l’indemnisation en cas de vol, tentative de vol ou incendie. Elle est particulièrement pertinente si le quad est stationné en extérieur.
- Garantie dommages tous accidents : elle prend en charge les réparations du quad après un accident responsable ou un sinistre sans tiers identifié. Sur un véhicule récent ou de valeur élevée, cette couverture évite de supporter seul le coût des réparations.
- Garantie corporelle du conducteur : la responsabilité civile ne couvre pas les blessures du conducteur lui-même. Or, un quad offre peu de protection en cas de choc. Cette garantie prend en charge les frais médicaux, l’incapacité de travail et, dans les cas graves, le versement d’un capital invalidité.
- Garantie assistance et dépannage : utile pour les trajets longs ou les utilisations en zone rurale, elle couvre le rapatriement du quad et du conducteur en cas de panne ou d’accident.
Le choix entre une formule au tiers simple et une formule tous risques dépend de la valeur du quad, de sa fréquence d’utilisation et du lieu de stationnement. Un quad récent utilisé régulièrement sur route justifie une couverture étendue. Un modèle ancien utilisé quelques week-ends par an peut se contenter d’une formule intermédiaire.
Tarif d’une assurance quad homologué route : les variables qui pèsent
Le prix d’une assurance quad varie selon plusieurs critères que les assureurs pondèrent différemment. Connaître ces variables permet de comprendre un devis et de comparer efficacement les offres.
Critères liés au véhicule
La cylindrée et la puissance du quad influencent directement la prime. Un quadricycle léger (cylindrée limitée) coûte moins cher à assurer qu’un quad lourd de forte puissance. La date de mise en circulation entre aussi en compte : un modèle récent coûte plus cher en garantie dommages, mais peut bénéficier de tarifs plus bas en responsabilité civile grâce à des équipements de sécurité modernes.
Critères liés au conducteur
L’âge, l’expérience de conduite et l’historique de sinistralité (bonus-malus) sont déterminants. Un conducteur avec plusieurs années sans sinistre paie significativement moins qu’un jeune conducteur ou qu’un profil ayant déclaré des accidents récents.
Le type de permis détenu compte aussi. Un quad lourd homologué route exige un permis B (ou un permis spécifique selon la catégorie du véhicule). L’absence de permis adapté rend le contrat nul en cas de sinistre, même si la prime a été réglée.
Critères liés à l’usage
Un usage exclusivement loisir coûte généralement moins cher qu’un usage mixte (trajets quotidiens et loisir). Le lieu de stationnement, garage fermé ou extérieur, modifie aussi la prime, en particulier pour la garantie vol.
Pour obtenir un tarif compétitif, la comparaison de plusieurs devis reste la méthode la plus fiable. Comparer au moins trois offres permet d’identifier des écarts de prime significatifs à garanties équivalentes.
Pièges fréquents lors de la souscription d’une assurance quad
Plusieurs erreurs reviennent régulièrement et peuvent avoir des conséquences lourdes en cas de sinistre.
La première concerne la déclaration d’usage. Indiquer un usage « loisir » pour payer moins cher alors que le quad sert aussi pour des trajets domicile-travail constitue une fausse déclaration. En cas d’accident, l’assureur peut réduire l’indemnisation ou refuser toute prise en charge.
La deuxième porte sur les modifications du véhicule. Ajouter un kit de puissance, changer l’échappement ou modifier la suspension sans en informer l’assureur peut entraîner une déchéance de garantie. Toute modification technique doit être déclarée à l’assureur et, si elle affecte l’homologation, faire l’objet d’une nouvelle réception par un service des mines.
- Fausse déclaration d’usage (loisir déclaré, usage quotidien réel) : réduction d’indemnité ou nullité du contrat.
- Modification non déclarée du quad (puissance, échappement, suspension) : déchéance de garantie en cas de sinistre lié à la modification.
- Absence de contrôle technique à jour : refus de prise en charge chez certains assureurs, amende en cas de contrôle routier.
- Conducteur non désigné au contrat : si un tiers conduit le quad et provoque un accident, la couverture peut être refusée selon les clauses du contrat.
Avant de signer, lisez les exclusions de garantie dans les conditions générales. Les clauses relatives aux zones de circulation autorisées, aux conducteurs désignés et aux modifications du véhicule sont celles qui génèrent le plus de litiges.
Délais de souscription et documents nécessaires
La souscription d’une assurance quad homologué route peut se faire en ligne ou par téléphone, avec une prise d’effet souvent possible sous 24 à 48 heures. Certains assureurs proposent une couverture immédiate après validation du dossier.
Les documents habituellement demandés sont la carte grise du quad, le permis de conduire du souscripteur, un relevé d’information (historique bonus-malus) et, de plus en plus souvent, le procès-verbal du contrôle technique en cours de validité.
Un relevé d’information récent accélère la souscription et permet d’obtenir un tarif ajusté à votre historique réel. Ce document est fourni gratuitement par votre assureur actuel ou précédent sur simple demande.
Le formulaire de demande de devis ci-dessous permet d’obtenir une estimation adaptée à votre quad et à votre profil. Remplissez-le pour être rappelé par un professionnel qui pourra détailler les garanties et les tarifs correspondant à votre situation.