Une reprogrammation stage 1 se déclare à l’assureur : elle modifie la puissance réelle de la voiture, donc le risque que le contrat couvre. Sans déclaration, un sinistre peut se terminer par une indemnité réduite, voire par la nullité du contrat si l’assureur prouve la mauvaise foi. Voici comment s’y prendre, et ce qui se passe sinon.
Ce que change un stage 1 sur la voiture
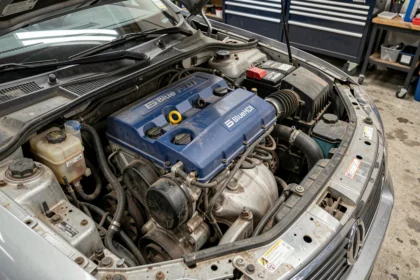
Le stage 1 est une modification du logiciel du calculateur moteur, sans changement de pièces. Il augmente la puissance et le couple d’origine, dans une proportion qui varie selon le moteur et le préparateur. Un boîtier additionnel poursuit le même but par un autre moyen, mais la logique d’assurance reste la même.
Pour l’assureur, la voiture ne correspond plus à sa fiche technique : la puissance réelle dépasse celle du contrat. Le principe d’une reprogrammation moteur est détaillé dans un autre article du site.
Les préparateurs annoncent des gains qui dépendent du type de moteur : un moteur turbo gagne davantage qu’un moteur atmosphérique. Cet écart explique que les assureurs ne fixent pas de règle unique et examinent chaque véhicule à partir de la puissance finale indiquée sur la facture.
Reprogrammation moteur et loi : l’obligation de prévenir l’assureur
Le Code des assurances impose de déclarer en cours de contrat les circonstances nouvelles qui aggravent le risque. Le délai est de 15 jours à partir du moment où vous avez connaissance du changement (article L113-2). Une reprogrammation entre dans ce cadre, puisque le contrat a été signé pour une autre puissance.
La modification peut aussi toucher la carte grise. Quand elle change la puissance fiscale ou les émissions de CO2, une nouvelle réception du véhicule peut être exigée avant l’établissement d’un nouveau certificat d’immatriculation (article R321-16). Un boîtier ou une reprogrammation qui n’a pas été homologués posent donc un second problème, distinct de l’assurance.
Déclarer un stage 1 : démarche et réponses possibles de l’assureur
Écrivez à votre assureur, de préférence par courrier recommandé ou par message conservé, en joignant la facture du préparateur. Indiquez la puissance avant et après l’intervention, puis demandez un avenant au contrat. Gardez la réponse écrite.
L’assureur a ensuite trois options :
- maintenir le contrat tel quel, ce qui reste possible mais pas fréquent ;
- proposer une surprime, que vous êtes libre d’accepter ou non ;
- refuser de couvrir le véhicule modifié, ce qui revient à résilier.
Si la hausse vous paraît trop forte ou si l’assureur résilie, comparez les offres du marché : la page sur changer de contrat d’assurance auto explique quand et comment le faire. Prévenez toujours le nouvel assureur de la reprogrammation dès la souscription.
Reprogrammation non déclarée : ce qui se passe après un sinistre
Après un accident, l’assureur peut faire expertiser la voiture. La lecture du calculateur ou un passage au banc peuvent révéler une reprogrammation, même quand rien ne se voit sous le capot. Le conducteur ne peut pas compter sur le fait que personne ne s’en aperçoive.
Un contrat annulé a une autre conséquence : le conducteur doit trouver un nouvel assureur en déclarant son contrat résilié, ce qui limite les offres et renchérit la prime.
Deux sanctions sont prévues. Si la mauvaise foi n’est pas établie, l’indemnité est réduite au prorata des primes payées par rapport à celles qui auraient dû l’être (article L113-9). Si l’assureur prouve que l’omission est intentionnelle, le contrat peut être annulé et les dommages ne sont pas pris en charge (article L113-8).
La preuve de la mauvaise foi revient à l’assureur, mais un conducteur résilié se retrouve ensuite avec peu de choix. Certaines solutions pour conducteur résilié existent, souvent à un tarif plus élevé.
Garantie constructeur, contrôle technique et revente
Une reprogrammation peut, en théorie, mettre fin à la garantie du constructeur. Certains constructeurs tolèrent les modifications mineures, d’autres proposent leurs propres reprogrammations. Posez la question à votre concessionnaire avant l’intervention, pas après une panne.
Au contrôle technique, la modification n’est en général pas détectée, mais le centre peut refuser une voiture dont les caractéristiques ne correspondent plus au certificat d’immatriculation. À la revente, informez l’acheteur : une reprogrammation cachée peut se retourner contre le vendeur.
Stage 1 et jeune conducteur : le cas à part
Un jeune conducteur paie déjà une surprime et se voit refuser plus souvent. Y ajouter une voiture plus puissante que prévu rend l’acceptation du dossier plus difficile pour l’assureur.
Avant de reprogrammer, demandez donc à l’assureur ce qu’il accepte. Pour la reprogrammation chez les jeunes conducteurs, ce prix à l’avance évite de découvrir un refus après coup.
Une reprogrammation stage 1 coûte moins cher à déclarer qu’à cacher : une surprime, au pire un changement d’assureur. Le jour d’un sinistre, la facture du préparateur et la réponse écrite de l’assureur valent mieux que n’importe quelle explication.